Option Trading Strategy
 Python
 Quantitative Trading
 Options Trading
 Algorithmic Trading
Risk Management
Time-Series Analysis
Financial Engineering BacktestingDerivativesAlpha Generation
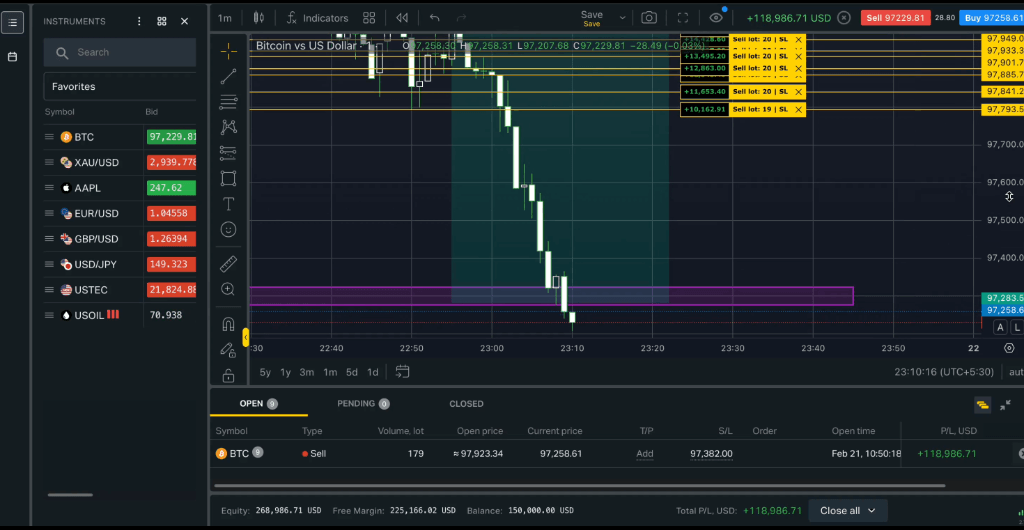
This project implements a short-horizon options trading strategy designed to exploit intraday and short-term volatility dislocations in Indian index derivatives.
Over a 16-day live execution window, the strategy scaled capital from ₹21,000 to ₹4.7L, achieving an 88% win rate and a Sortino Ratio greater than 4.0, demonstrating strong risk-adjusted performance under high-frequency trading conditions.
The project reflects a practical implementation of quantitative trading principles, including signal generation, risk management, and performance evaluation.
Features
- •Volatility Dislocation Capture: Identifies short-term inefficiencies in options pricing
- •Structured Gamma Exposure: Positions designed to benefit from rapid price movement
- •Rule-Based Execution: Entry and exit driven by predefined signals
- •Strict Risk Management: Position sizing, stop-loss, and loss containment rules
- •Momentum + Volatility Signals: Combines directional and volatility-based indicators
- •Intraday / Short-Term Focus: Optimized for high-frequency trading windows
- •Drawdown Control: Prioritizes capital preservation over aggressive exposure
- •Performance Tracking: Evaluates win rate, PnL, and risk-adjusted returns
- •Adaptive Execution: Adjusts to changing market volatility conditions